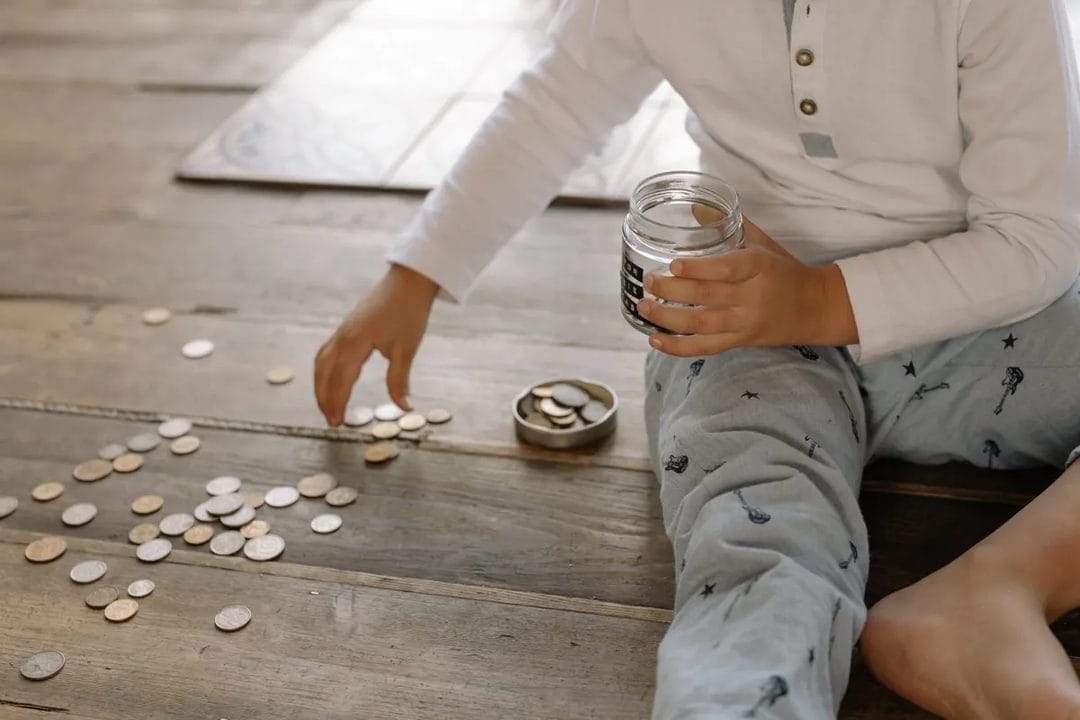
Votre fille de huit ans vous réclame de l'argent pour un paquet de cartes à collectionner, et vous hésitez entre lui donner deux euros depuis votre porte-monnaie et lui dire d'attendre le week-end. Cette hésitation, presque tous les parents la connaissent, et elle révèle une question plus large : à partir de quel âge un enfant devrait-il gérer sa propre petite somme, plutôt que de dépendre systématiquement de la vôtre ? En France, la tradition de l'argent de poche reste très ancrée, mais les repères ont bougé ces dernières années, entre inflation, cartes bancaires pour mineurs et applications de suivi des dépenses.
À quel âge commencer, vraiment
Il n'existe pas d'âge légal ni de règle universelle, mais la plupart des pédopsychologues français situent le point de départ raisonnable entre six et huit ans, quand l'enfant maîtrise déjà les bases du comptage et commence à comprendre qu'un objet a un prix. Avant cet âge, la monnaie reste une abstraction : un enfant de quatre ans sait qu'une pièce « vaut quelque chose », mais il est incapable de comparer deux montants ni d'anticiper qu'une dépense aujourd'hui limite un achat demain. Donner de l'argent de poche trop tôt ne prépare à rien ; cela crée simplement une nouvelle source de conflits autour d'un concept que l'enfant ne peut pas encore manipuler.
Notre recommandation : attendez l'entrée au CP, voire le CE1, sauf si votre enfant montre déjà un intérêt spontané pour les pièces et les billets — certains enfants de cinq ans comptent leur tirelire tous les soirs, et dans ce cas précis, il n'y a aucune raison d'attendre artificiellement un âge « officiel ». L'inverse est vrai aussi : un enfant de neuf ans qui n'a jamais touché à l'argent peut très bien commencer, l'essentiel étant la régularité une fois le système lancé, pas la date exacte du démarrage.
Combien donner : la règle du 1 € par année d'âge, revisitée
Le repère le plus cité en France reste la règle du « un euro par année d'âge et par mois » : environ 7 € à sept ans, 10 € à dix ans, 14 € à quatorze ans. Elle a le mérite d'être simple et progressive, mais elle date d'une époque où un paquet de bonbons coûtait 50 centimes et une place de cinéma jeune public autour de 6 €. En 2026, avec un ticket de cinéma UGC jeune souvent proche de 8,50 € et un menu fast-food enfant autour de 6,90 €, cette grille mérite d'être ajustée à la hausse de 15 à 20 % pour garder le même pouvoir d'achat symbolique qu'il y a dix ans.
- 6-8 ans : 5 à 8 € par mois, en pièces, pour des achats immédiats et visibles (jouet, autocollants, petit bonbon)
- 9-11 ans : 10 à 15 € par mois, avec une première tirelire séparée pour l'épargne
- 12-14 ans : 20 à 30 € par mois, souvent versés sur une carte pour mineurs plutôt qu'en espèces
- 15-17 ans, à titre indicatif dans les familles qui poursuivent au collège et au lycée, la somme grimpe fréquemment entre 35 et 50 € et commence à couvrir des dépenses réelles comme le forfait mobile ou les sorties entre amis, ce qui change la nature même de l'exercice
Ces montants ne sont que des repères — le vrai budget familial passe avant, et il vaut mieux donner 5 € que vous tenez vraiment tous les mois que 15 € promis un mois sur deux.
Espèces ou carte : ce qui a changé en 2026
Il y a cinq ans, la question ne se posait presque pas : on donnait des pièces, un point c'est tout. Aujourd'hui, des cartes bancaires pensées pour les mineurs comme Pixpay, Kard ou Vybe se sont largement installées dans les foyers français, avec un abonnement mensuel généralement compris entre 2 et 5 € et un contrôle parental intégré depuis une application. Elles permettent de fixer des plafonds de retrait, de recevoir une notification à chaque paiement et, pour certaines, de créer des « cagnottes » d'objectif visibles par l'enfant. Évitez cependant de basculer sur une carte avant dix ou onze ans : la manipulation physique des pièces et des billets — les compter, les ranger, sentir qu'ils diminuent après un achat — construit une intuition du montant que l'écran ne donne pas au même âge. Passé cette limite, la carte devient au contraire un vrai outil pédagogique, à condition de ne pas la relier à un contrôle permanent de chaque dépense. Un adolescent qui sait que ses parents scrutent chaque paiement de 3 € ne développe aucune autonomie, il apprend simplement à contourner la surveillance, en gardant quelques pièces en poche pour les achats qu'il préfère ne pas voir apparaître sur le relevé familial.
Ce que l'argent de poche doit couvrir — et ce qu'il ne doit jamais remplacer
C'est le point sur lequel le plus de familles se trompent.
L'argent de poche est fait pour des dépenses de plaisir et de choix personnel : bonbons, magazines, petits jouets, sorties entre copains, premiers achats en ligne encadrés. Il ne doit jamais couvrir des besoins essentiels comme les vêtements, les fournitures scolaires ou le matériel de sport — mélanger les deux transforme un outil d'apprentissage en source d'anxiété, l'enfant se retrouvant à arbitrer entre s'acheter une glace et payer sa propre trousse de géométrie.
Préférez une séparation nette et annoncée une fois pour toutes : « ceci reste à ma charge, cela devient la tienne ». Cette frontière, une fois posée, évite des négociations sans fin à chaque rentrée des classes.
Les erreurs qui sabotent l'apprentissage
La première erreur, très répandue, consiste à lier systématiquement l'argent de poche aux tâches ménagères — débarrasser la table rapporte 50 centimes, sortir la poubelle un euro. Ce système fonctionne à court terme mais enseigne une leçon dangereuse : que l'entraide familiale se monnaie, et qu'un enfant peut légitimement refuser une tâche non rémunérée. Les spécialistes recommandent plutôt de séparer les deux logiques : les tâches domestiques relèvent de la contribution normale à la vie de famille, sans contrepartie financière ; l'argent de poche, lui, se reçoit simplement parce qu'on grandit et qu'on apprend à gérer. Une exception raisonnable existe malgré tout : certaines familles introduisent, à partir du collège, des « missions » ponctuelles et clairement distinctes des corvées habituelles — laver la voiture, tondre la pelouse chez un grand-parent, aider à repeindre une pièce — rémunérées séparément de l'argent de poche fixe. Le principe reste intact tant que la limite entre « ce qui se doit » et « ce qui se paie » demeure claire dans la tête de l'enfant, et cette clarté compte davantage que le montant exact accordé pour chaque mission. Certains parents hésitent encore à instaurer cette distinction, craignant qu'elle complique la vie de famille ; en pratique, elle la simplifie, car elle met fin aux marchandages autour de chaque petite corvée du quotidien.
La deuxième erreur, tout aussi fréquente, consiste à retirer l'argent de poche en guise de punition après une bêtise sans rapport avec l'argent. Un enfant privé de sortie scolaire pour mauvaise conduite n'a, en toute logique, aucune raison de perdre également son argent de poche du mois — les deux sanctions n'ont rien à voir, et cumuler les deux brouille le message éducatif au lieu de le renforcer.
Et quand les frères et sœurs comparent leurs sommes ?
« Pourquoi elle a plus que moi ? » — cette phrase revient dans presque toutes les fratries dès qu'un écart d'âge dépasse deux ou trois ans, et elle met souvent les parents mal à l'aise, comme s'il fallait justifier une injustice. Il n'y en a pourtant aucune : un cadet de six ans et un aîné de onze ans n'ont ni les mêmes besoins, ni la même maturité, ni les mêmes tentations, et leur donner exactement la même somme reviendrait à ignorer ces différences plutôt qu'à les traiter équitablement. Expliquez-le simplement, une fois, sans vous justifier davantage à chaque réclamation : l'argent de poche grandit avec l'enfant, pas avec l'ordre de naissance.
Certaines familles choisissent malgré tout d'indexer strictement le montant sur l'âge, au centime près, pour couper court à toute discussion — une méthode qui fonctionne, mais qui demande une rigueur que peu de parents tiennent sur plusieurs années. D'autres préfèrent fixer une fourchette et l'ajuster légèrement selon la personnalité de chaque enfant, ce qui suppose d'assumer, une bonne fois pour toutes, qu'« équitable » ne veut pas dire « identique ».
Un exemple concret, tranche d'âge par tranche d'âge
Prenons Léo, sept ans, qui reçoit 6 € chaque premier samedi du mois, en pièces, glissés dans une tirelire transparente pour qu'il voie le niveau monter et descendre. Il dépense presque tout dans les quinze premiers jours, généralement en autocollants ou en petites figurines, et termine le mois sans un centime — c'est normal, et c'est même souhaitable à cet âge : l'important n'est pas qu'il épargne, mais qu'il expérimente concrètement la disparition de l'argent après un achat.
À douze ans, sa cousine Inès reçoit 22 € sur une carte Kard, avec un plafond de retrait fixé à 15 € par semaine. Elle a créé elle-même deux cagnottes dans l'application : une pour un casque audio à 45 €, une autre, plus modeste, pour des sorties cinéma avec ses amies. Ses parents ne voient pas le détail de chaque paiement, seulement le solde global une fois par semaine — un compromis qui lui laisse une vraie marge d'erreur sans les priver totalement de visibilité.
Et si votre enfant dépense tout, tout de suite ?
C'est la question qui revient le plus souvent chez les parents, et la réponse est presque toujours la même : laissez-le faire. Un enfant de huit ans qui claque ses 6 € en dix minutes dans un distributeur de bonbons, puis se retrouve sans rien pour le reste du mois, apprend une leçon qu'aucun discours ne remplace. Le réflexe naturel consiste à avancer un peu d'argent pour « dépanner » — c'est précisément l'erreur à éviter, car elle annule l'effet d'apprentissage recherché. Le mois suivant, la plupart des enfants ajustent spontanément leur comportement sans qu'on ait besoin de leur faire la morale.
Ce qui compte, au fond, n'est pas le montant exact que vous choisissez, ni même l'âge précis du premier versement, mais la constance dans le temps. Un enfant qui reçoit une somme modeste mais fiable, chaque mois sans exception, développe une relation plus saine à l'argent qu'un enfant qui reçoit beaucoup mais de façon imprévisible.